Bankreife für Gründer
Du gründest —
und willst Geld
von der Bank?
Dann sprich ihre Sprache. TrioConsens prüft dein Vorhaben nach echten Bankkriterien, zeigt dir jede Lücke und macht dich bankreif — bevor du im Gespräch sitzt.
- Entwickelt von einem Ex-Banker
- 249 echte Bankkriterien · Score 0–100, regelbasiert
- KI-Assistenz aus der EU · Server in Deutschland
Kostenlos · Ergebnis sofort · ohne Anmeldung
Ehrlich, auch unbequem: Wenn ein Bankkredit für dein Vorhaben unrealistisch ist, sagen wir das — und zeigen den Weg, der passt.
echte Bankkriterien
Dimensionen der Bankreife
regelbasiert · Art. 22 DSGVO
QuickCheck & Analyse kostenlos
Deine drei Wege
Starte kostenlos — geh so tief, wie du willst.
QuickCheck und komplette Analyse sind kostenlos. Premium begleitet dich danach weiter — durch Banktermine, Jahresabschlüsse und Wachstum.
QuickCheck
- 10 Minuten, angepasst an deine Branche
- Dein Bankreife-Score über alle 6 Dimensionen, sofort
- Ehrliche Bank-Einschätzung statt Schönfärberei
Komplette Analyse
- Du beantwortest nur, was dein Vorhaben betrifft
- Fahrplan mit drei Horizonten: heute, 90 Tage, 12 Monate
- Bankfähiger Report mit priorisierten nächsten Schritten
Premium
- Lebendiger Audit: Live-Score, während du dein Vorhaben schärfst
- Bankreife-Verlauf: deine Score-Kurve über die Zeit
- Bank-Termine-Radar: Countdown zu Jahresgespräch und Abschluss
Regulär ab 01.09.2026: 149 € pro Jahr oder 19,99 € pro Monat (= 239,88 €/Jahr). Jährlich zahlen spart 25 %.
Jetzt kostenlos sichern →Dein Werkzeugkasten
Sieben Rechner und Erklärstücke, die du sofort nutzen kannst — grobe Orientierung, keine Steuer- oder Rechtsberatung.
Erst der Businessplan, dann die Bankreife.Empfohlene Reihenfolge: Businessplan auf der Gründerplattform schreiben → Bankreife hier prüfen → dann ins Bankgespräch.
Zum VergleichDein Fahrplan · Beispieldaten
Was sich zwischen erster Prüfung und Bankgespräch verändert
Vorher
- Betriebshaftpflicht fehlt
- Eigenkapital-Nachweis fehlt
- Marktbelege & Wettbewerbsanalyse fehlen
- Deckungsbeitrag II nicht ausgewiesen
Nachher
- Betriebshaftpflicht abgeschlossen · +4
- Eigenkapital-Nachweis nachgereicht · +6
- Marktbelege & Wettbewerbsanalyse · +8
- Skalierungsplan mit Meilensteinen
Dein Bankgespräch
Ein skeptischer Firmenkundenbetreuer stellt dir die Fragen, die im echten Termin kommen — abgestimmt auf deine schwächsten Bereiche. Er hakt nach. Am Ende bekommst du eine ehrliche Auswertung.
- Absichtserklärungen bei beiden Studios einholen
- Liquidität monatlich rechnen statt aufs Jahr
- Antwort auf „Was, wenn Studio A wegfällt?" vorbereiten
Übungsgespräch. Die KI stellt Fragen und ordnet Antworten ein — den Bankreife-Score berechnet sie nicht, der ist regelbasiert. Keine Kreditentscheidung, keine Konditionen. Der gezeigte Verlauf ist ein Beispiel.
Im Dashboard mit Premium üben+25 Punkte in zwölf Monaten. Kein einziger davon kommt aus einer besseren Formulierung — jeder aus einer Unterlage, die vorher fehlte, oder einer Zahl, die vorher nicht ausgewiesen war.
Ein Blick hinein
Das siehst du, wenn du drin bist.
Kein Text über Funktionen — hier laufen sie. Die Aufnahme rechts ist keine Grafik, sondern das Dashboard selbst: der Gründungsweg, eine Aufgabe wird abgehakt, der Fortschritt zieht nach.
- Bankreife-Score & sechs Dimensionen
- Sieben Stationen von der Idee bis zum laufenden Betrieb
- Ohne Anmeldung durchklickbar, mit Beispieldaten
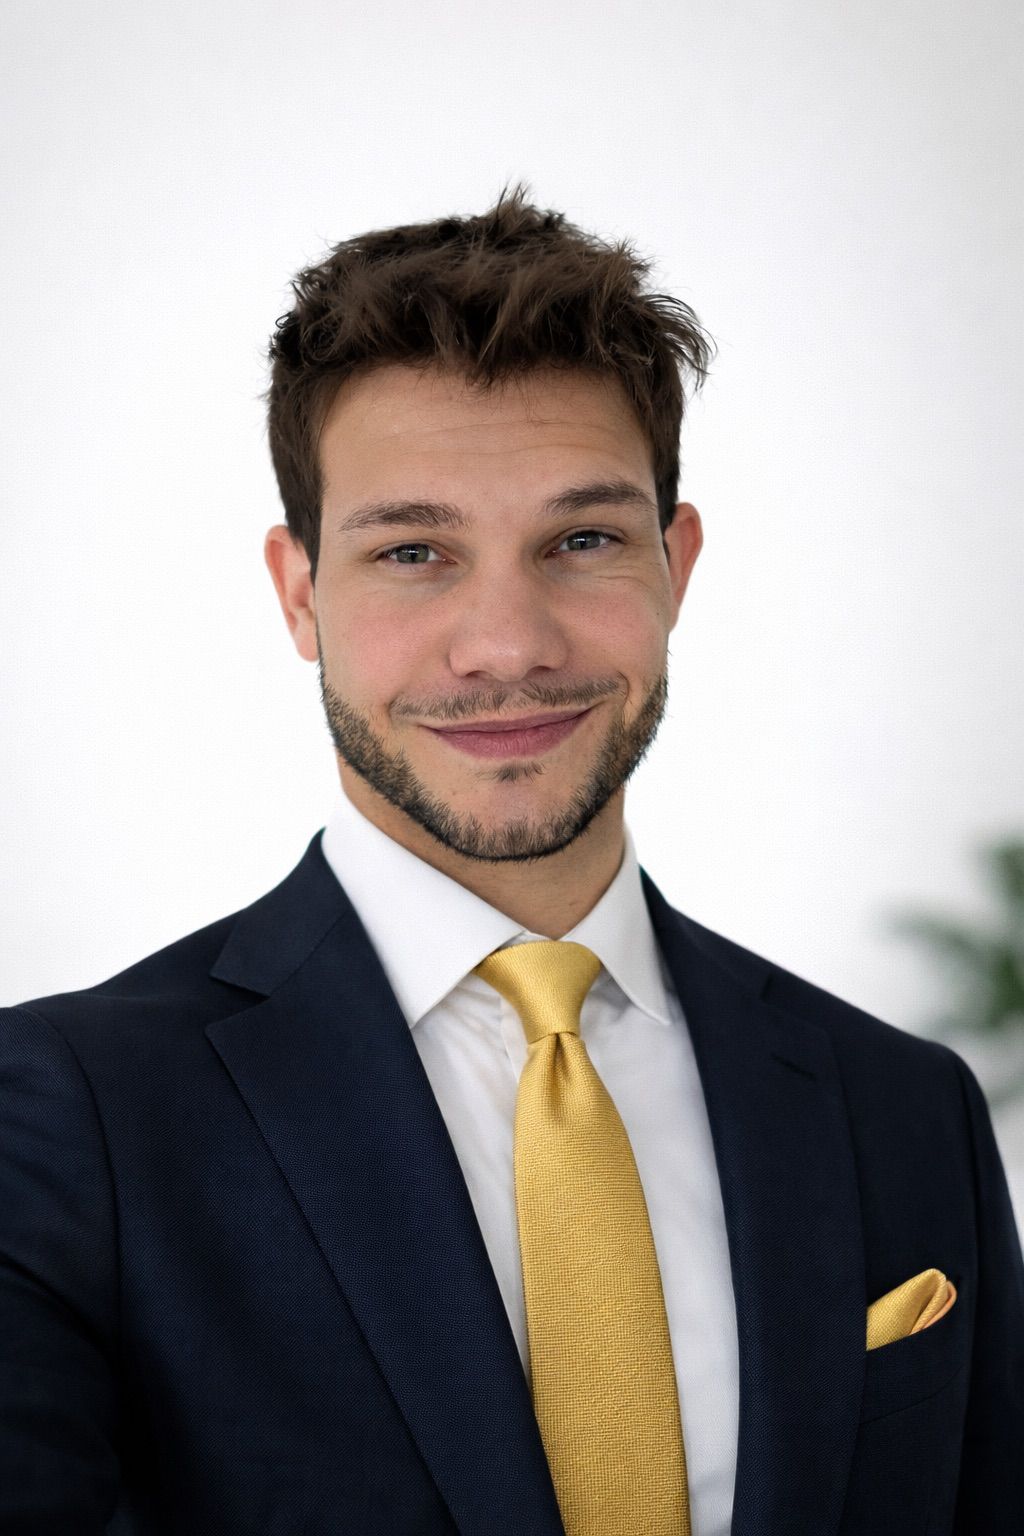
Der Kopf dahinter
Kevin Korn
Ex-Banker. Gründer. Entwickler. Ich habe zehn Jahre lang Kreditanträge von Gründern auf dem Tisch gehabt — und gesehen, warum gute Ideen an der Banklogik scheitern. TrioConsens prüft dein Vorhaben nach genau den Kriterien, die ich damals angelegt habe.
Kein Berater, kein Vermittler — ein Werkzeug, das dir zeigt, wo du stehst und was du tun kannst.
Immer dabei
Dein Dashboard — auch mobil.
Dein Bankreife-Score, dein Fahrplan und dein Bank-Termine-Radar — alles auf dem Handy. Öffne es im Wartezimmer vor dem Banktermin.
- Kein App-Download — läuft im Browser
- Responsive Dashboard, optimiert für alle Geräte
- Banktermin-Countdown live auf dem Startbildschirm
Häufige Fragen
Bankreife — kurz erklärt
Die fünf Fragen, die uns Gründerinnen und Gründer vor dem ersten Bankgespräch am häufigsten stellen.
Was bedeutet „bankreif"?
+Bankreif heißt: Dein Vorhaben ist so aufbereitet, dass eine Bank es nach ihren eigenen Maßstäben prüfen und positiv bewerten kann. Das umfasst sechs Dimensionen — von der Finanzplanung über das Risikoprofil bis zur Branchenkenntnis. Unser Score bildet genau diese Banklogik ab.
Warum lehnen Banken Gründungsfinanzierungen ab?
+In den meisten Fällen nicht, weil die Idee schlecht ist — sondern weil die Unterlagen unvollständig sind, die Finanzplanung Lücken hat oder das Risikoprofil nicht transparent dargestellt wird. Genau diese Lücken deckt TrioConsens auf, bevor du im Gespräch sitzt.
Was ist der Unterschied zum kostenlosen Businessplan-Tool der Gründerplattform?
+Die Gründerplattform hilft dir, einen Businessplan zu schreiben. TrioConsens prüft, ob dein Plan die Kriterien erfüllt, die eine Bank anlegt. Empfohlene Reihenfolge: Businessplan dort schreiben, Bankreife hier prüfen.
Ist der Bankreife-Score eine KI-Bewertung?
+Nein. Der Score wird zu 100 % regelbasiert berechnet: 249 Bankkriterien mit festen Punktwerten in sechs Dimensionen — Finanzplanung, Risikoprofil, Marktverständnis, Teamstärke, Umsetzungskraft, Branchenkenntnis. Gleiche Eingaben ergeben immer denselben Score. KI-Komponenten erklären dein Ergebnis und formulieren Texte. Sie bewerten nicht und ändern keinen Punktwert.
Was kostet TrioConsens?
+QuickCheck und komplette Analyse sind kostenlos — ohne Anmeldung, ohne versteckte Kosten. Premium (der Jahresplan mit Live-Score, Bankreife-Verlauf und Bank-Termine-Radar) ist bis 01.09.2026 kostenlos, danach 149 € pro Jahr oder 19,99 € pro Monat.
Keine Steuer- oder Rechtsberatung. Kein Kreditangebot und keine Kreditzusage.